


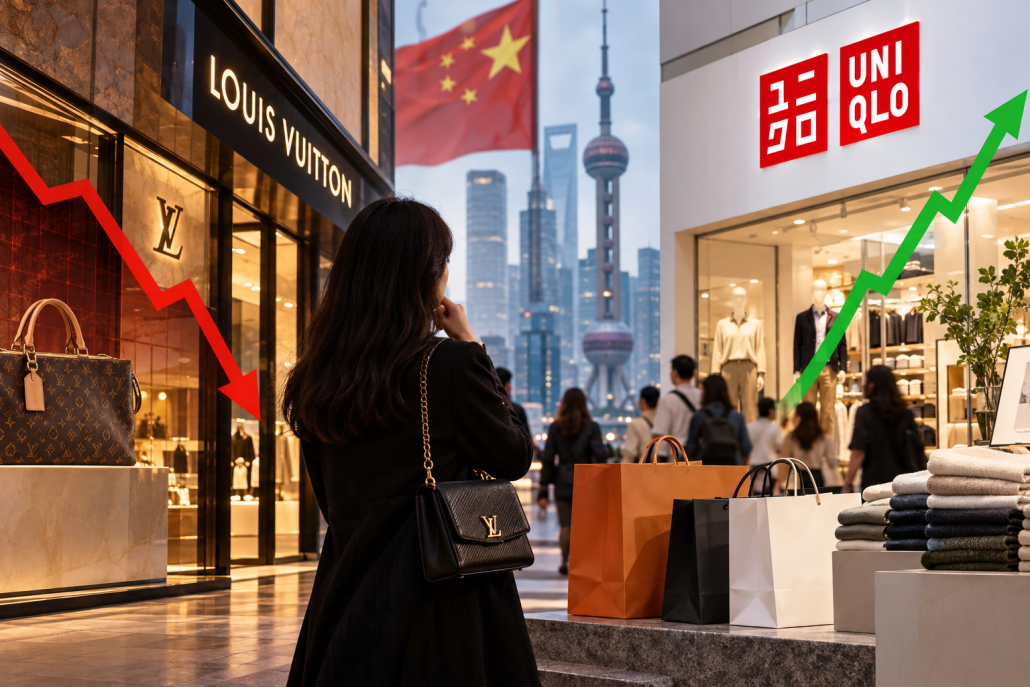
Il lusso perde clienti, Uniqlo cresce: la crisi delle grandi firme cambia il mercato della moda
Speaker: Massimo
Il mercato del lusso attraversa una fase di profonda trasformazione. Dopo aver allontanato una parte della classe media, le grandi maison rischiano di perdere anche i clienti più benestanti, sempre meno disposti a spendere cifre elevate per prodotti di cui faticano a riconoscere il valore.
La crisi, in corso da quasi tre anni, mette in evidenza due tendenze opposte: mentre Louis Vuitton rallenta, Uniqlo continua a crescere. Pur rivolgendosi a pubblici differenti, i due marchi rappresentano un cambiamento nelle abitudini di acquisto, sempre più orientate verso qualità, stile e convenienza.
Uno dei principali segnali di difficoltà arriva dalla Cina, mercato che per anni ha sostenuto l’espansione delle firme europee. Nel terzo trimestre, Lvmh, gruppo proprietario di Louis Vuitton, Dior, Fendi, Bulgari e Tiffany, ha registrato un calo a doppia cifra delle vendite nella Cina continentale. Anche gli acquisti effettuati dai consumatori cinesi all’estero sono diminuiti, come ha confermato la direttrice finanziaria Cécile Cabanis.
Nel periodo concluso a settembre, il colosso francese guidato da Bernard Arnault ha realizzato ricavi per 18,5 miliardi di euro, con una crescita organica dell’1%, contro il 3% del trimestre precedente. A soffrire maggiormente è stata la divisione moda e pelletteria, il cui fatturato è sceso del 5%, fermandosi a 8,25 miliardi, rispetto a una flessione inferiore al 2% prevista dagli analisti.
Il rallentamento asiatico pesa sull’intero comparto. Nell’area, escluso il Giappone, i ricavi organici di Lvmh sono diminuiti del 5%, la stessa percentuale registrata negli acquisti dei cittadini cinesi fuori dal proprio Paese. Una contrazione che coinvolge sia le boutique locali sia quelle europee, tradizionalmente frequentate dai turisti asiatici.
A incidere sono la debolezza dell’economia, la crisi immobiliare, l’incertezza finanziaria e i maggiori controlli fiscali sui patrimoni detenuti all’estero. Anche i consumatori più ricchi sono diventati prudenti e selettivi, privilegiando sempre più le esperienze rispetto al possesso di beni costosi.
Secondo Federico Bonelli, senior partner di Impacta Strategy, già amministratore delegato di Pinko e vicepresidente esecutivo di Roberto Cavalli, intervistato dal Corriere della Sera, il problema non riguarda tanto la disponibilità economica, quanto la minore propensione a investire nel lusso tradizionale. Le maison, infatti, faticano a giustificare i rincari attraverso qualità, creatività ed esclusività.
Negli altri mercati, Lvmh registra risultati positivi: le vendite crescono del 5% negli Stati Uniti, del 4% in Europa e del 6% in Giappone. Tuttavia, la frenata cinese continua a condizionare il bilancio complessivo. Secondo Bloomberg, a luglio i 25 maggiori marchi del settore presenti in Cina hanno subito una contrazione superiore al 10%.
La riduzione della domanda si inserisce in un fenomeno più ampio. Secondo Bain & Company e Altagamma, tra il 2022 e il 2025 gli acquirenti mondiali di beni personali di lusso sono passati da circa 400 a 340 milioni, con una perdita di 60 milioni di persone, pari al 15%.
A determinare questo allontanamento non è stata soltanto l’inflazione. Dopo la pandemia, numerose maison hanno aumentato ripetutamente i listini per rafforzare il proprio posizionamento e compensare la crescita più contenuta delle quantità vendute.
Alcune borse iconiche hanno raggiunto prezzi superiori del 50-70% rispetto al 2019. Tra quell’anno e il 2023, circa l’80% dell’espansione del settore è derivato proprio dai rincari, secondo i dati richiamati da Bonelli.
Una strategia che ha mostrato i propri limiti: qualità, creatività ed esperienza di acquisto non sono migliorate allo stesso ritmo. Neppure la clientela più facoltosa riesce a compensare le perdite. I grandi spenditori rappresentano oggi il 46-47% del mercato, ma la loro spesa rimane sostanzialmente stabile.
La questione centrale diventa quindi il valore percepito. Quando il costo aumenta senza offrire benefici riconoscibili, anche chi dispone di elevate possibilità economiche può mettere in discussione l’opportunità dell’acquisto.
Mentre le grandi firme cercano di recuperare terreno, cresce l’interesse verso i marchi di fascia intermedia. Come evidenziato dal Financial Times, questo segmento sta tornando protagonista dopo anni di concorrenza tra alta moda e fast fashion economico.
Secondo McKinsey, l’abbigliamento con prezzi indicativamente compresi tra 50 e 300 dollari per capo registra attualmente i ritmi di crescita più elevati.
L’esempio più significativo è Uniqlo. Fast Retailing, il gruppo giapponese che controlla la catena, ha chiuso l’esercizio terminato ad agosto con ricavi pari a 3.963 miliardi di yen, in aumento del 16,6%, e un utile netto cresciuto del 25,3%. Si tratta del quinto anno consecutivo di risultati record.
Il successo si basa su capi funzionali, qualità riconoscibile e prezzi accessibili, ma anche su una maggiore attenzione all’identità stilistica. Uniqlo ha collaborato con JW Anderson, marchio fondato dall’attuale direttore creativo di Dior, mentre Mango ha realizzato collezioni con Victoria Beckham. Zara continua invece ad attirare chi desidera seguire le tendenze senza affrontare i costi delle passerelle.
Anche gli investitori riconoscono questa evoluzione. Secondo S&P Capital IQ, cinque anni fa il premio di valutazione di Fast Retailing rispetto a Lvmh, calcolato sul rapporto tra prezzo delle azioni e utili attesi, era pari a circa un terzo. Oggi supera il doppio, segnalando una maggiore fiducia relativa nelle prospettive di crescita del gruppo giapponese, senza che questo implichi un sorpasso per dimensioni o prestigio.
Per le maison, recuperare i clienti perduti non sarà semplice. Dopo anni di aumenti, ridurre sensibilmente i listini potrebbe compromettere l’immagine di esclusività costruita nel tempo. Una borsa venduta a 10 mila euro, per esempio, difficilmente potrebbe essere proposta con forti sconti senza conseguenze sul prestigio del marchio.
La strada passa quindi attraverso qualità, artigianalità, innovazione e identità dei prodotti. Tuttavia, la concorrenza è diventata più intensa, perché anche le aziende di fascia intermedia hanno migliorato le proprie collezioni e la capacità di valorizzarle.
A complicare la situazione di Louis Vuitton in Cina si è aggiunta una controversia sull’utilizzo di un marchio con la catena locale di bevande Molly Tea. La vicenda ha provocato reazioni negative tra i consumatori, penalizzando le vendite almeno nella prima parte del trimestre, come riconosciuto da Cabanis, senza precisarne l’impatto economico.
Non tutto il lusso, però, registra risultati negativi. All’interno di Lvmh, orologi e gioielli crescono del 6%, pur rallentando rispetto al primo semestre, mentre la distribuzione selettiva, che comprende Sephora, avanza dell’8%. Anche Loro Piana si distingue per le performance positive.
Il quadro mostra quindi un mercato sempre più selettivo, nel quale il prezzo elevato non garantisce automaticamente il successo.
Le difficoltà si riflettono anche sui mercati finanziari, dove Lvmh ha perso circa il 40% dall’inizio dell’anno.
L’attenzione si concentra ora sui risultati di Hermès e Kering, proprietaria di Gucci e Saint Laurent, che permetteranno di comprendere meglio quanto il rallentamento cinese sia condiviso dall’intero settore e quanto dipenda dalle strategie dei singoli marchi.
Le aspettative di ripresa formulate alla fine del 2025 appaiono intanto meno solide. I dati del gruppo francese non consentono ancora di prevedere l’andamento dei prossimi mesi, ma evidenziano la fragilità del recupero e i rischi di affidarsi soprattutto al ritorno della domanda asiatica.
Per le grandi firme, la sfida sarà riconquistare la fiducia dei consumatori, dimostrando che il prestigio di un marchio può ancora tradursi in un valore concreto, capace di giustificare prezzi sempre più elevati.
@Redazione Sintony News


Lascia un Commento
Vuoi partecipare alla discussione?Sentitevi liberi di contribuire!